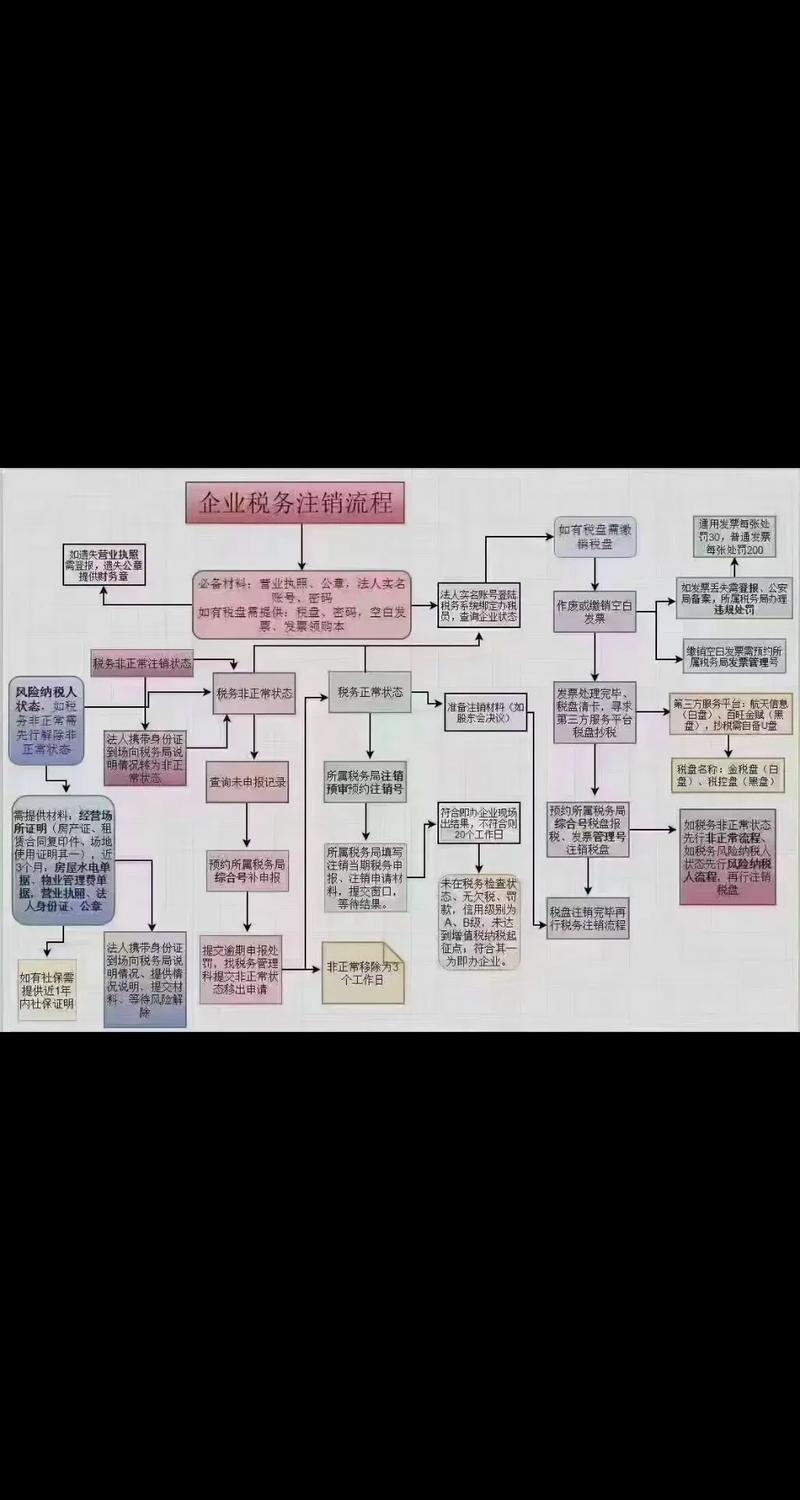
企业终止经营时,税务注销是合法退出市场的关键环节。不少经营者因流程不熟悉而反复跑腿,以下梳理出清晰的实操步骤与法律注意事项,供参考。
一、判断是否符合简易注销条件
未办理过涉税事宜,或办理过涉税事宜但未领用发票、无欠税(滞纳金)及罚款的纳税人,可免办清税证明,直接向市场监管部门申请简易注销。不满足上述条件的,需走一般注销流程。
二、一般税务注销操作流程
- 结清税款与滞纳金:向主管税务机关申报缴纳当期应申报的各类税费,结清历史欠税及滞纳金。
- 缴销发票与税控设备:将剩余空白发票全部缴销,并交回税控盘、UKey等开票设备。
- 提交清税申报:通过电子税务局或办税服务厅提交《清税申报表》,附送上级主管部门批复文件或董事会决议、营业执照复印件等材料(各地要求略有差异)。
- 接受税务核查:税务机关就申报数据进行核对,必要时开展注销检查。符合即时办结条件的,当场出具《清税证明》;需进一步核实的,在规定期限内办结。
- 领取清税证明:取得《清税证明》后,方可向市场监管部门办理工商注销。
三、法律风险提示
- 未结清税款即注销的,税务机关可依法追征税款并处罚款;
- 企业注销后,若存在偷逃税情形,原股东或清算义务人可能承担相应法律责任;
- 确保账簿、凭证在法定保存期限内妥善保管,以备追溯检查。
四、专业建议
税务注销涉及税务核算、发票管理、清算申报等多环节,建议提前梳理账务,必要时委托专业税务律师或税务师协助审核,避免因材料瑕疵导致注销受阻或留下税务隐患。专业的事交给专业的人,合规退出才能安心转型。